كتبت الشهر الماضي أن الفوترة الإلكترونية مشروع أنظمة لا مشروع محاسبة، وسميت المواضع الأربعة التي ينكسر فيها الأمر عادة. ذلك المقال ناقش الشكل. وهذا المقال هو قائمة الحقول، ويجيب عن السؤال الذي يطرح علي اليوم في الاجتماعات: ما الذي يجب أن يحتويه الملف بالضبط، وأي هذه الحقول لا تحتفظ به أنظمتنا؟
فقرة واحدة عن الالتزام نفسه، لأنه القيد وليس الموضوع. النموذج خماسي الأطراف: ترسلون إلى مزودكم المعتمد، فيتحقق ويحول ويمرر إلى مزود المشتري، وتصل الهيئة نسخة التقرير. الموجة الأولى تعين مزودا قبل 30 أكتوبر 2026 وتبدأ التشغيل في 1 يناير 2027، بحسب تعديل مايو 2026. وهذه المواعيد تأجلت مرة. وكل ما يأتي بعدها يبقى نافعا لو تأجلت مرة أخرى.
1. معرفات لم يحتفظ بها سجل عملائكم يوما
الفاتورة التي تسافر عبر شبكة تحتاج عنوانا تصل إليه: لا عنوانا بريديا ولا بريدا إلكترونيا، بل معرفا توجيهيا تقرأه الآلة. يبنى على الرقم الضريبي ضمن ترميز ثابت، وينطبق عليكم وعلى كل منشأة تصدرون لها فاتورة. وإلى جانبه تطلب قائمة الحقول الإلزامية لدى وزارة المالية ثلاثة أشياء يظل سجل العملاء المرتب مفتقرا إليها:
- رقم تسجيل قانوني ورمز يقول أي نوع هو — رخصة تجارية، هوية إماراتية، جواز سفر، قرار مجلس وزراء. ليس مرجعا نصيا حرا، بل قيمة ونوع.
- العنوان الإلكتروني للطرف الآخر. معرف المشتري التوجيهي لا معرفكم وحده. ولا عمود له في نظام علاقات العملاء عندكم، ويجب الحصول عليه لكل عميل.
- رقم كل عضو في المجموعة الضريبية، لا رقم ممثل المجموعة. الرقم الواحد المحفوظ على مستوى المجموعة شكل خاطئ وسيتحقق لمنشأة أخرى.
وقد يكون السجل نظيفا تماما وتنقصه الثلاثة: لم يطلبها أحد قبل الآن.
2. ثمانية أسئلة عن المعاملة في حقل واحد
كل فاتورة يجب أن تحمل نوع المعاملة: سلسلة قصيرة من الإشارات تصف طبيعة التوريد. والحالات المشمولة معاملات المناطق الحرة، والتوريدات المفترضة، وهامش الربح، والفاتورة الملخصة، والتوريد المستمر، والفوترة عبر وكيل معلن، والتجارة الإلكترونية، والتصدير.
اقرأوا هذه بوصفها مسألة أنظمة لا مسألة ضريبة. اليوم تعيش الإجابات في رأس شخص واحد لحظة إصدار الفاتورة، اجتهادا لا بيانات. وغدا تصبح حقلا يضبط عند إنشاء المعاملة، على يد موظف مبيعات أو عمليات لا سبب لديه ليعرف ما هو التوريد المفترض.
القائمة المنسدلة في شاشة الفوترة لا تحل هذا، لأن من كان يعرف الجواب يكون قد غادر المسار. لا بد أن تشتق الإشارات — من سجل العميل، ومن الصنف، ومن جهة التسليم، ومن نوع العقد — فتكون البيانات السابقة جيدة بما يكفي للاشتقاق منها. هذا عمل تصميم، ومكانه شاشة الطلب.
واثنتان من الثمانية توقعان من يظن الأمر بسيطا. التوريد المستمر يشمل كل عقد اشتراك أو صيانة أو أتعاب دورية، وأكثر شركات الخدمات لديها ذلك ولم تصنفه يوما. والفوترة عبر وكيل معلن تنطبق كلما أصدرتم فاتورة نيابة عن غيركم، ولا يكاد نظام واحد يستطيع ضبطها.
3. السطر يحمل أكثر من سعر
كل سطر يحتاج معرفا خاصا به، وكمية، ووحدة قياس مكتوبة كرمز، واسم الصنف ووصفه، وسعرا صافيا، وسعرا إجماليا قبل الخصم، والكمية التي ينطبق عليها السعر، وإجمالي السطر، وضريبته الخاصة بالدرهم. وثلاثة من هذه تغيب عادة.
- الضريبة على مستوى السطر وبالدرهم. أنظمة كثيرة تحسبها على إجمالي المستند ثم توزعها للعرض. ينجح هذا على الورق ويسقط في التحقق: الحساب يجب أن يستقيم على مستوى السطر وبالدرهم حتى لو كانت الفاتورة بعملة أخرى.
- وحدة القياس كرمز. سجل الأصناف عندكم يقول «صندوق» و«حبة» و«قطعة» و«كرتون» نصا حرا. تصبح هذه رموزا من قائمة محكومة، ولا يجرى ذلك باستبدال نصي، لأن الكلمة نفسها تعني كميات مختلفة لأقسام مختلفة.
- السعر الإجمالي وكمية الأساس. النظام الذي يخزن سعرا واحدا بعد الخصم لا يستطيع التعبير عن «1,200 درهم لكل 100 وحدة، ناقص 10 بالمئة» كبيانات منظمة. هذا تغيير في بنية البيانات لا في الإعدادات.
مواصفة PINT التي بني عليها الملف الإماراتي عقد، والعقد يساوي قيمة أضعف حقل فيه.
4. أنواع مستندات عدة لا كائن واحد بملاحظة
الإطار يعترف بأنواع متمايزة: الفواتير الضريبية وإشعاراتها الدائنة، والفواتير التجارية للتوريدات المعفاة أو خارج النطاق، والفواتير الذاتية وإشعاراتها حين يصدر المشتري المستند. وهناك ما هو خارج النطاق أصلا: البيع للأفراد، والخدمات المالية المعفاة، والنقل الدولي للركاب، والأنشطة السيادية. وللمعاملات داخل المجموعة مهلة.
والنتيجة مكلفة. إذا كان نظامكم يحتوي كائنا واحدا اسمه فاتورة، يميز بملاحظة أو بعرف تسمية في حقل المرجع، فإن التصنيف يعيش في رؤوس فريق المالية لا في قاعدة البيانات. وجعله صريحا تغيير في نموذج البيانات، وهذا لا يجرى في الأسبوع السابق للموعد.
والفوترة الذاتية تفاجئ الناس. فحين يصدر عميل كبير المستند نيابة عنكم، يصير على نظامكم أن يستقبل ويطابق لا أن يصدر، وهذا ربط مختلف عما كنتم تخططون له.
5. ما لا يفعله مزود الخدمة المعتمد
هناك اليوم عشرات المزودين المعتمدين وغيرهم في التقييم النهائي، والوزارة تنشر القائمة. واختيار أحدهم هو الجزء الذي يبدأ به الجميع، وهو الأقل أهمية.
المزود يتحقق ويحول وينقل. سيخبركم أن الملف رفض. ولن يخبركم أن عميلا يتاجر منذ 2019 باسم لا يطابق رخصته، ولا يستطيع أن يخترع رمز وحدة لصنف لم يكن له رمز قط. المزودون ينقلون البيانات ولا يصلحونها.
والأسئلة التي تستحق أن تطرح على المزود ضيقة، وليس فيها سؤال عن الامتثال: أي الحقول تحولونها لنا وأيها يجب أن يصل صحيحا، وماذا تخبرنا رسالة الرفض فعلا، وهل نستطيع التشغيل بالتوازي على بيانات حية قبل التحول، وماذا يحدث للأرشيف إن انتقلنا عنكم.
اختيار المزود أولا يبدو تقدما لأنه ينتج عقدا وخطة. وما يفعله هو تثبيت موعد أمام عمل لم يقدره أحد، وهو النمط وراء القرارات التقنية التي تدفع الشركات ثمنها مرتين.
6. كيف تقيسون ما تصدرونه أصلا
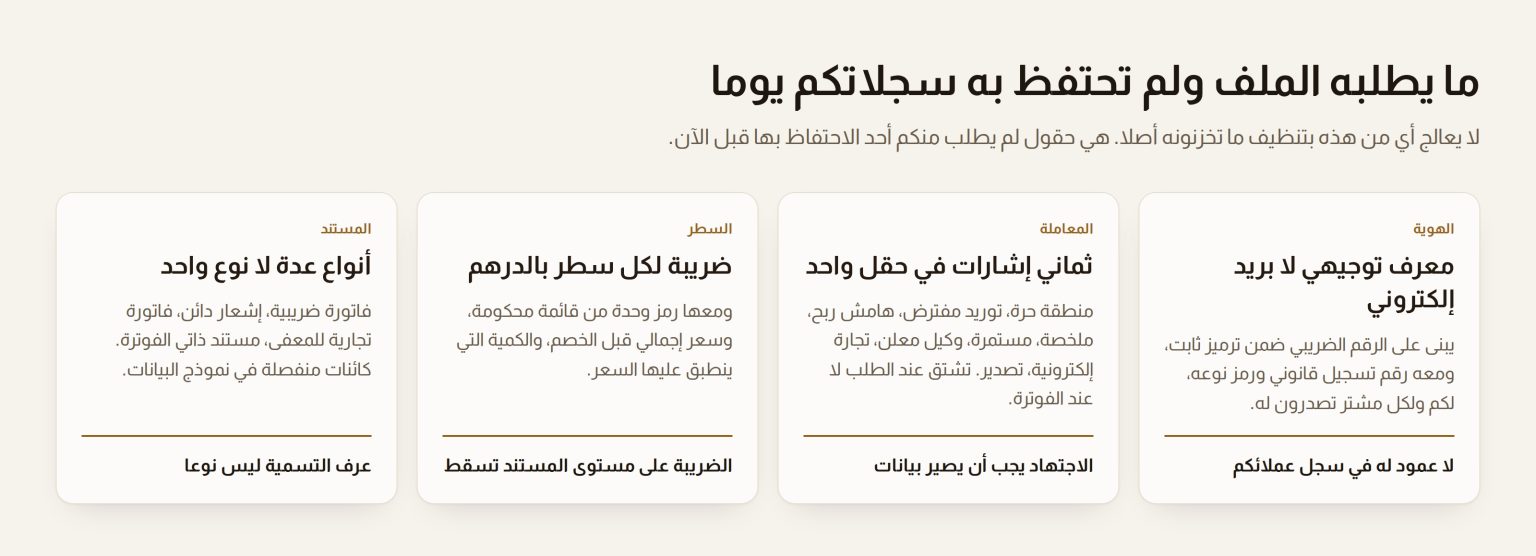
قال المقال السابق إن تسحبوا فواتير شهر حقيقي بما فيها الشاذة. وهذا ما تقيسونها عليه بعد أن تسحبوها. علموا كل فاتورة على المجموعات الأربع أعلاه، بصدق:
- الهوية. هل يمكن توجيهها دون أن يبحث إنسان عن شيء؟ راسبة إن كان العنوان الإلكتروني للمشتري أو نوع تسجيله مجهولا.
- نوع المعاملة. هل يمكن ضبط الإشارات الثماني من بيانات موجودة في النظام لحظة استلام الطلب؟ راسبة إن اضطر شخص إلى الاجتهاد.
- تفصيل السطر. هل يحمل كل سطر رمز وحدة وسعرا إجماليا وكمية أساس وضريبته بالدرهم؟ راسبة إن نقص سطر واحد.
- نوع المستند. أهي فاتورة ضريبية أم تجارية أم مستند ذاتي الفوترة، وهل يقول النظام ذلك في حقل؟
الناتج أربع نسب مئوية لا رأي، وهي تتصرف تصرفا مختلفا. الهوية وتفصيل السطر عمل شاق بطيء رخيص لكل سجل، ويجرى مرة واحدة. ونوع المعاملة عمل تصميم وهو عادة أطول المسارات. ونوع المستند تغيير في البنية يجدول حول إقفال شهر.
أسبوعان من هذا يخبرانكم إن كان الباقي ربع سنة أم سنة، ولا أدع أحدا يسعر قبله — وهي الحجة نفسها في إثبات ما هو صحيح عن النظام قبل الالتزام بسعر.
7. لماذا يستحق العمل حتى لو تأجلت المواعيد
احذفوا كل جملة عن الإلزام من هذا المقال ويبقى شيء نافع: شركة تستطيع وصف معاملاتها بدقة تكفي لتتصرف بها برمجية أخرى دون إنسان في المنتصف.
التسوية الآلية تحتاج هذا، والتقارير الإدارية الموثوقة تحتاجه، وكذلك أي محاولة لوضع نموذج ذكاء اصطناعي قرب بياناتكم التشغيلية — فالنظام الذي لا يستطيع أن يقول بوضوح ما كانت المعاملة لن يجيب عنها بثقة أيضا، وهو الإخفاق وراء أربعة أسئلة قبل ربط نموذج بنظام يعمل.
الإلزام موعد ألصق بعمل متأخر أصلا. وتحويله إلى خطة على مستوى الحقول ينفذها أحد هو أكثر ما أفعله بصفتي مديرا تقنيا بدوام جزئي، وصفحات البرنامج لدى الوزارة تستحق القراءة مباشرة لا عبر ملخص مورد.
وإن أظهر قياس ما تصدرونه أصلا أن الفجوة في الاستخراج لا في إدخال البيانات، أي المعرفات وتفاصيل البنود القابعة داخل مستندات لا تقرأها آلة، فذلك بناء قائم بذاته منفصل عن تعديل النظام المحاسبي: ذكاء المستندات من شركة توثيق.
الأسئلة الشائعة
من في الشركة يستطيع فعلا الإجابة عن الأسئلة الثمانية؟
شخص واحد عادة، وليس من يصدر الفواتير. هو في الغالب محاسب أول ظل يطبق المعالجة بالعادة سنوات ولم يضطر يوما إلى كتابة القواعد. والتمرين الذي ينجح هو الجلوس معه ومعه مئة فاتورة حقيقية، وتحويل كل اجتهاد إلى قاعدة تعبر عنها حقول موجودة أصلا. وما لا يمكن التعبير عنه هكذا فجوة بيانات سابقة، وتلك القائمة هي مواصفات المشروع الحقيقية.
وحدات القياس عندنا نص حر. كم يبلغ هذا العمل فعلا؟
أكثر مما يبدو، لأن المطابقة ليست واحدا لواحد. «صندوق» تعني اثنتي عشرة وحدة عند المستودع وأربعا وعشرين في خط منتجات آخر، وكلاهما أدخل الكلمة نفسها. فالتمرين ليس ترجمة كلمات إلى رموز، بل إثبات الكمية التي يباع بها كل صنف فعلا ثم ترميزها. قدروا العمل بعدد الأصناف لا بعدد الكلمات المختلفة، وابدأوا بما يغطي ثمانين بالمئة من سطور الفواتير.
هل يعني هذا استبدال نظامنا؟
نادرا، ويستحق الأمر مقاومة مورد يقول غير ذلك. أكثر ما ينقص حقول وتصنيف لا قدرات، ومعظم الأنظمة تحتمل حقولا إضافية. والحالتان الحقيقيتان للاستبدال هما نظام لا يستطيع حمل الضريبة على مستوى السطر إطلاقا، ونظام لا خارطة طريق لمورده ولا إصدار يمكن الترقية إليه. كلتاهما واقعية، وكلتاهما أندر مما يوحي حديث المبيعات، وكلتاهما تظهر من تمرين القياس لا من عرض تقديمي.
فواتيرنا بعملة غير الدرهم. ماذا يتغير؟
يمكن أن يكون المستند بعملتكم المحاسبية، لكن مبالغ الضريبة تعبر عنها بالدرهم، وعلى مستوى السطر أيضا. هذا يعني سعر صرف مبررا محفوظا مع المستند لا مطبقا وقت إعداد التقرير، وحسابا يستقيم بالعملتين. والأنظمة التي تحول في طبقة التقارير فقط تنجح على الشاشة وتسقط في الملف.
كم يستغرق العمل على الحقول؟
لشركة متوسطة بنظام محاسبي واحد وسجلات نظيفة، ثلاثة إلى أربعة أشهر، منها أسابيع قليلة للربط. ولشركة بنظامين أو ثلاثة وسجلات لم يدققها أحد ومعاملات تحتاج تصنيفا بشريا، سنة — وأول تقدير صادق لا يوجد إلا بعد تمرين القياس. ومن يعطيكم مدة قبل أن يرى بياناتكم إنما يسعر لشركة أخرى.