لا يحتاج الأمر إلى موافقة أحد كي يحدث. أحدهم في المالية ينسخ كشف حساب مورد إلى مساعد مجاني ليلخصه له، وأخرى في الموارد البشرية تعيد صياغة إنذار موظف بالطريقة نفسها. القرار أمامكم ليس هل يستخدم الموظفون الذكاء الاصطناعي، بل هل يستخدمونه على حساب ترونه أنتم.
معظم الشركات التي أجلس معها في الإمارات بلا سياسة أصلا، أو لديها سطر واحد في لائحة الموظفين يقول إن بيانات الشركة لا تشارك مع أطراف خارجية: صحيح وغير مطبق ولا يقرؤه أحد. وفي الوقت نفسه ينجز العمل أسرع، ولهذا لن يتوقف. هذا ما تبدو عليه سياسة قابلة للتطبيق فعلا، وما تكلفته.
المنع قرار بالتوقف عن الرؤية
رد الفعل الأول عادة هو الحظر، وهو يفشل لسبب بسيط: الأدوات على هواتف شخصية ومتصفحات شخصية وحسابات شخصية لا تديرونها. الحظر لا يلغي السلوك، بل يلغي رؤيتكم له.
والأسوأ أنه يصطفي الأشخاص الخطأ. الموظف الحذر يلتزم ويعمل أبطأ، ومن كان سينسخ العقد سينسخه على أي حال، لكنه صار يعرف أن عليه ألا يذكر ذلك. وحين يقع الخطأ تعرفونه متأخرا ومن خارج الشركة.
الموقف العملي ضيق وممل: أداة معتمدة جيدة بما يكفي ليستخدمها الناس، وقائمة قصيرة بما لا يدخل أي أداة أبدا، وعواقب تتعلق بالإخفاء لا بالاستخدام. وهذا ليس تساهلا: الشركة التي تعرف أي المهام تمر على مساعد تستطيع مراجعتها وتحسينها، والشركة التي تحظر ثم تغض الطرف لا تملك عن نفسها إلا الانطباع.
الحساب الشخصي والحساب المؤسسي منتجان مختلفان
هذا الجزء لم يقله أحد لأغلب الملاك، وهو يغير النقاش كله: الفرق بين النسخة الاستهلاكية من المساعد والنسخة المؤسسية فرق تعاقدي، لا فرق في ذكاء النموذج.
تنص مايكروسوفت صراحة على أن الأوامر والردود والبيانات التي يصل إليها مساعدها التجاري لا تستخدم في تدريب النماذج الأساسية. وتنشر جوجل قيدا على التدريب لخدماتها المؤسسية، وتوضح في الوقت ذاته أن الأوامر قد تسجل لمراقبة إساءة الاستخدام، فمن أراد عدم الاحتفاظ بالبيانات إطلاقا عليه طلب استثناء لا افتراضه. والشروط التجارية لدى أنثروبيك تعالج ملكية المدخلات والمخرجات مباشرة.
ولا شيء من هذه الالتزامات يتبع موظفا سجل ببريده الشخصي على خطة مجانية. فالجملة نفسها، يكتبها الشخص نفسه عن العميل نفسه، تقع تحت شروط مختلفة تماما بحسب الحساب المفتوح. هذه هي حجة توفير الحسابات: ليست كرما ولا إنتاجية، بل شروطا.
ما الذي ترونه فعلا دون مراقبة
لستم بحاجة إلى برنامج مراقبة لتعرفوا حجم ما يجري، وتركيب واحد في شركة صغيرة عادة أسوأ خطوة أولى: مكلف، ويأكل الثقة، ويخبركم بما كتبه الناس لا بسبب كتابتهم له.
ثلاث قراءات أرخص. سجلات الشبكة أو DNS في المكتب تظهر أي نطاقات المساعدين يجري الوصول إليها وكم مرة تقريبا. ومطالبات المصروفات تظهر من اشترى اشتراكا بنفسه. والسؤال المباشر مرة واحدة مع عفو معلن يعطي إجابة أصدق من أي سجل: أكثر الناس سيقولون ما يستخدمونه إن لم يكن السؤال فخا.
اقرؤوا هذه الإشارات قبل أن تكتبوا أي سياسة. السياسة المكتوبة ضد نمط استخدام متخيل يتجاهلها من لم تصف السياسة عملهم الحقيقي.
تصنيف يطبقه الموظف في ثانيتين
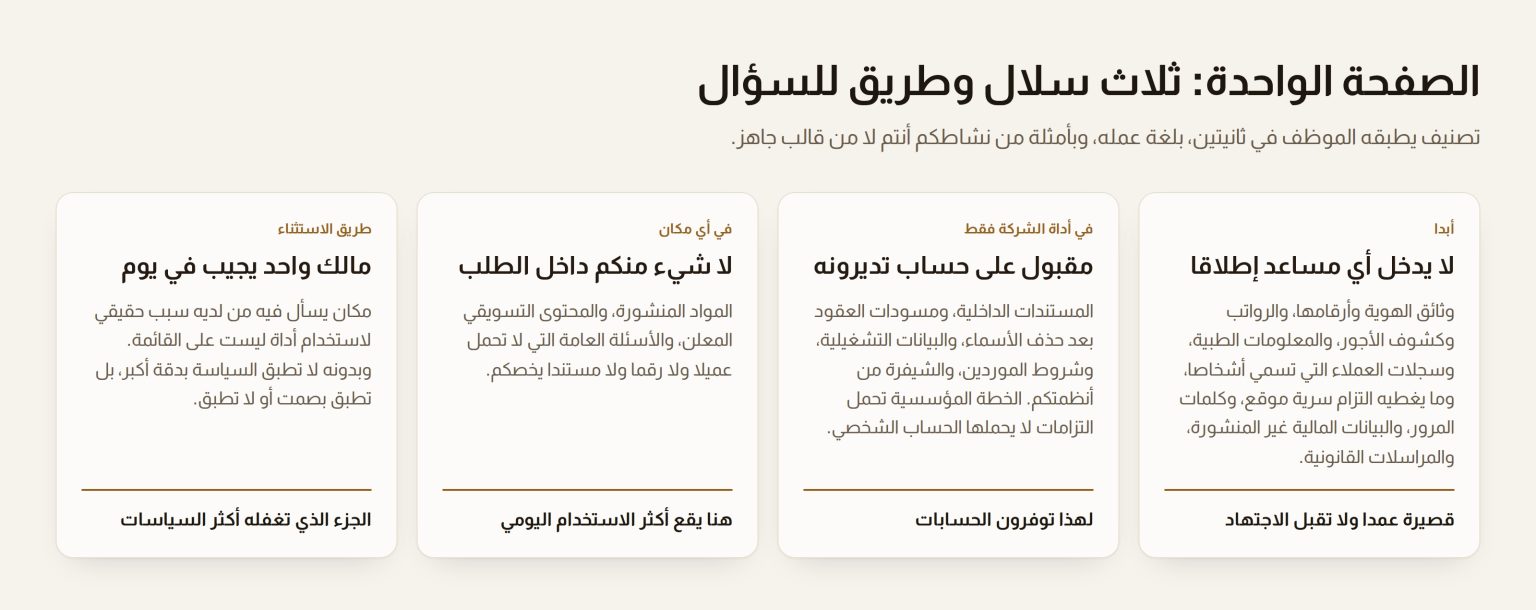
كل سياسة تفشل تفشل عند النقطة نفسها: أنها تطلب من موظف في الرابعة عصرا أن يقرر هل هذه المعلومة سرية. أعطوهم ثلاث سلال مسماة بدل ذلك، بلغة عملهم، وبأمثلة من نشاطكم أنتم.
أبدا. وثائق الهوية وأرقامها، والرواتب وبيانات كشوف الأجور، والمعلومات الطبية، وسجلات العملاء التي تسمي أشخاصا، وكل ما يغطيه التزام سرية موقع، وكلمات المرور والمفاتيح، والبيانات المالية غير المنشورة، والمراسلات القانونية. القائمة قصيرة عمدا ولا تقبل الاجتهاد.
في أداة الشركة فقط. المستندات الداخلية، ومسودات العقود بعد إزالة الأسماء، والبيانات التشغيلية، وشروط الموردين، والشيفرة من أنظمتكم.
في أي مكان. المواد المنشورة، والمحتوى التسويقي المعلن، والأسئلة العامة التي لا يدخلها شيء يخصكم.
ضعوا ذلك في صفحة واحدة. فإن زاد عن صفحة لن يقرأه أحد، وسياسة لا تقرأ تساوي في التطبيق سياسة غير موجودة. والأمثلة هي ما يجعل السلال قابلة للتطبيق: «كشف رواتب» و«عقد عميل بعد حذف الاسم» و«نص إعلان منشور» أوضح من أي تعريف مجرد للسرية.
التطبيق يسكن في إعداد الحسابات لا في نص السياسة
القاعدة التي تعتمد على التذكر ضابط ضعيف. وكل قاعدة تستطيعون نقلها إلى طريقة إنشاء الحساب هي قاعدة لن تضطروا لمراقبتها.
وفروا حسابات باسم كل موظف على خطة مؤسسية بدل حساب مشترك، ليكون الاستخدام منسوبا ولينتهي مع بقية صلاحياته في يومه الأخير. أطفئوا خيارات استخدام المحتوى في تحسين النماذج حيث تتيح الخطة ذلك. وفضلوا أداة تعمل داخل نظام الصلاحيات القائم عندكم، فلا تعرض على المستخدم مستندا لم يكن يستطيع فتحه أصلا. وتعاملوا مع حساب المساعد كصلاحية وصول لا كاشتراك: مكانه المراجعة الدورية نفسها.
وحين يحتاج فريق فعلا إلى مساعد يعمل على موادكم أنتم — مستنداتكم وبياناتكم وقواعدكم — فهذا بناء لا اشتراك، وهو القرار ذاته الذي تتناوله الأسئلة الأربعة قبل ربط نموذج بنظام حي. وتوثيق تبني هذا النوع من المساعدين المحصورين في نطاق الشركة في دول الخليج.
البند الذي ينساه الجميع: ما الذي يخرج
تنشغل السياسات بما يدخل، بينما كانت مسؤولية العامين الماضيين عما يخرج وعمن صدقه كما هو.
ثلاثة أسطر تغطي معظم ذلك. لا يصل شيء مولد إلى عميل أو جهة رقابية أو بنك قبل أن يقرأه شخص باسمه. ولا يعامل شيء مولد كمصدر حقائق عن نشاطكم: الأرقام تأتي من أنظمتكم. وحين تسلم المخرجات ضمن عمل مدفوع، ينبغي أن ينص الاتفاق مع العميل على ما إذا كانت أدوات الذكاء الاصطناعي قد استخدمت، لأن اكتشاف ذلك لاحقا هو ما ينهي العلاقات الجيدة.
وهنا تتحول حجة أداة الشركة من حجة بيانات إلى حجة جودة: الأداة المشتركة تترك أثرا يمكن فحصه عند الخطأ، والأداة الشخصية تترك لقطة شاشة وإنكارا. ومع الوقت يصبح ذلك الأثر أهم ما تملكونه: منه تعرفون أي المهام يحسنها المساعد فعلا، وأيها يبدو أسرع ثم يعاد تصحيحه مرتين.
من يملك هذه السياسة، والوثائق المجاورة لها
سموا شخصا واحدا. لا لجنة، ولا قسم تقنية المعلومات تلقائيا إن كان موظفا واحدا مثقلا. المالك يحدث القوائم الثلاث، ويعتمد الأدوات الجديدة، ويدير المراجعة، ويجيب على الاستثناءات. وطريق الاستثناء هو ما يمنع تجاهل السياسة بصمت: مكان يسأل فيه من لديه سبب حقيقي، ويجيبه في يوم لا في شهر.
اكتبوا السياسة لتصمد أمام تغير الموظفين وتغير الأدوات: سموا أنواع الأدوات لا أسماء المنتجات، فلا تنتهي صلاحية الوثيقة حين يغير مزود اسم منتجه. وضعوها إلى جانب الوثيقتين اللتين تعتمد عليهما: سجل ما يجوز لأي نظام آلي أن يقرره نيابة عنكم، وما لديكم عن ما يطلبه قانون حماية البيانات قبل توصيل نموذج، والقانون الاتحادي معروض في ملخص الحكومة الإماراتية.
الكلفة، بصراحة
لشركة من عشرين موظفا: حسابات مؤسسية لثمانية ممن يحتاجونها فعلا، ويوم من وقت شخص لكتابة الصفحة وإدارة الجلسات، وساعة كل ربع سنة للمراجعة. هذه هي الفاتورة كلها، وهي أقل مما يتوقعه أكثر الناس لأن الأجزاء المكلفة — المراقبة والصياغة القانونية والبناء المخصص — ليست شرطا للوصول إلى موقف قابل للدفاع عنه.
أما الكلفة التي تغيب فتأتي لاحقا: إبقاء الأداة المعتمدة جيدة بما يكفي كي لا يشعر الملتزم بأنه يعاقب، والرد السريع على الاستثناءات. كلاهما انتباه لا مال، وكلاهما سبب تسمية مالك واحد.
الأسبوعان الأولان، بالترتيب
الأسبوع الأول قراءة لا كتابة: انظروا في الإشارات الثلاث، واسألوا السؤال مع العفو المعلن، واحصروا المهام الخمس التي يستخدم الناس المساعدين فيها فعلا. والأسبوع الثاني هو الصفحة الواحدة، والحسابات، وجلسة من ثلاثين دقيقة لكل فريق مبنية على أمثلة من بريدهم هم لا على مبادئ عامة.
ثم حددوا موعد مراجعة. الأدوات تتغير كل ربع سنة والخطط كذلك، وسياسة تسمي منتجا ستكون خاطئة يوم طباعتها. أما ما لا يتغير فهو السلال الثلاث والمالك المسمى وطريق الاستثناء.
الشركات التي تحسن التعامل مع هذا ليست أشدها قاعدة، بل التي يستطيع موظفها أن يقول بصوت مسموع أي مساعد استخدم هذا الصباح، لأنه لم يكن هناك سبب للإخفاء. وهذا أيضا الشرط الذي تصل به التجربة إلى الإنتاج: لا يبنى على نمط استخدام لا يعترف به أحد.
الأسئلة الشائعة
نحن اثنا عشر شخصا. أليست السياسة المكتوبة مبالغة؟
صفحة واحدة ليست مبالغة لاثني عشر شخصا، وكلما صغرت الشركة تجمع أكثر موادها الحساسة في بريد شخص واحد. المبالغة في هذا الحجم هي برامج المراقبة واللجان ومسارات الاعتماد المتدرجة. اكتبوا القوائم الثلاث، واشتروا ثلاثة أو أربعة حسابات مؤسسية، وسموا أنفسكم مالكا للسياسة، وراجعوها بعد ستة أشهر.
أليس أرخص أن يستخدم الموظفون أدوات مجانية اشتروها بأنفسهم؟
أرخص نقدا وأغلى شروطا. الخطة الاستهلاكية المجانية لا تحمل عادة التزاما بإبقاء موادكم خارج تحسين النماذج، ولا ضبطا إداريا، ولا وسيلة لإنهاء الوصول حين يغادر موظف بحساب لم تعرفوا بوجوده. والخطط المؤسسية لعدد محدود من الموظفين تكلف أقل من ساعات محام واحدة.
كيف نتعامل مع من يفعل ذلك منذ سنة؟
بعفو، ومرة واحدة. قولوا بوضوح إن أحدا لن يحاسب على ما جرى قبل وجود السياسة، واسألوا ما الذي استخدم وما الذي دخل فيه تقريبا، ثم انقلوا تلك المهام إلى حسابات الشركة. البديل أن يصمت أكثر شخص يعرف حجم انكشافكم الحقيقي.
هل يمنعنا اتفاق السرية مع عميل من استخدام المساعدين في عمله؟
اقرؤوا البند بدل الافتراض في أي اتجاه. كثير من الاتفاقات يقيد الإفصاح لأطراف ثالثة دون أن يتصور أداة معالجة، وبعضها صار يسمي خدمات الذكاء الاصطناعي صراحة. وحين يسكت الاتفاق وتكون المادة حساسة فعلا، اسألوا العميل قبل لا بعد. كثيرون سيوافقون، والسؤال لا يكلفكم شيئا.
ماذا يحدث إن خالف أحدهم السياسة؟
فرقوا بين حالتين. استخدام أداة ليست على القائمة ثم الإفصاح عن ذلك خلل في الإجراء، وعلاجه تحديث القائمة أو شرح سبب رفضها. أما إدخال شيء من قائمة «أبدا» في أي أداة، أو إخفاء ما استخدم بعد وقوع خطأ، فمسألة انضباط. وإذا تساوت العقوبة في الحالتين فقد كتبتم سياسة تكافئ الصمت.